

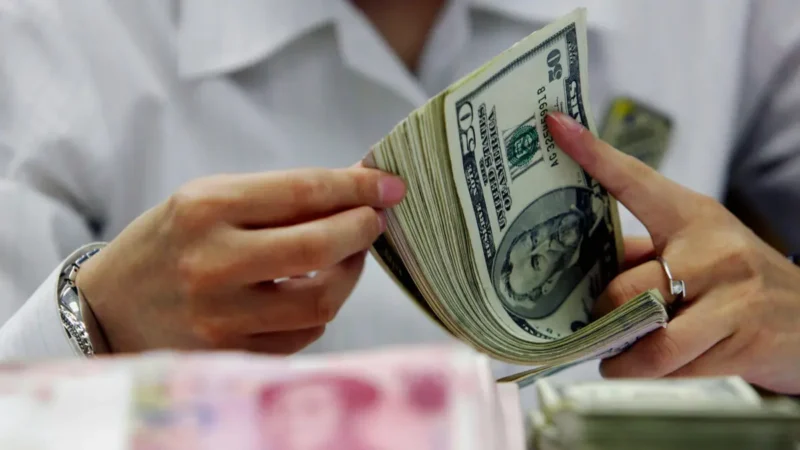

Сейчас ситуация меняется. Впервые почти за два десятилетия Пекин неуклонно сокращает свою долю в казначейских облигациях США, и он не единственный.
Это важное событие, поскольку казначейские облигации были для Пекина не просто инвестицией. Они были частью финансового механизма, связывающего экспортную экономику Китая с рынками капитала США.
Похоже, эти отношения меняются.
В июле объём казначейских облигаций, принадлежащих Китаю, сократился до $618 млрд — это самый низкий показатель с 2008 года. На пике в 2013 году объём таких облигаций превышал $1,3 трлн.
Что происходит?
Теряет ли Пекин доверие к экономике США? Защищается ли он от американских санкций? Готовится ли он к конфронтации с Вашингтоном? Посылает ли он сигналы по поводу нефти, технологий и торговли?
Или же Китай потихоньку помогает создавать финансовую систему, в которой доллар больше не будет играть незаменимую роль?
Ответ может включать в себя все эти варианты.
Но суть в том, что Китаю не нужно разрушать доллар, чтобы ослабить финансовое влияние Америки; ему нужно лишь стать менее зависимым от него.
Это гораздо более достижимая стратегия, и, судя по всему, именно она и реализуется.
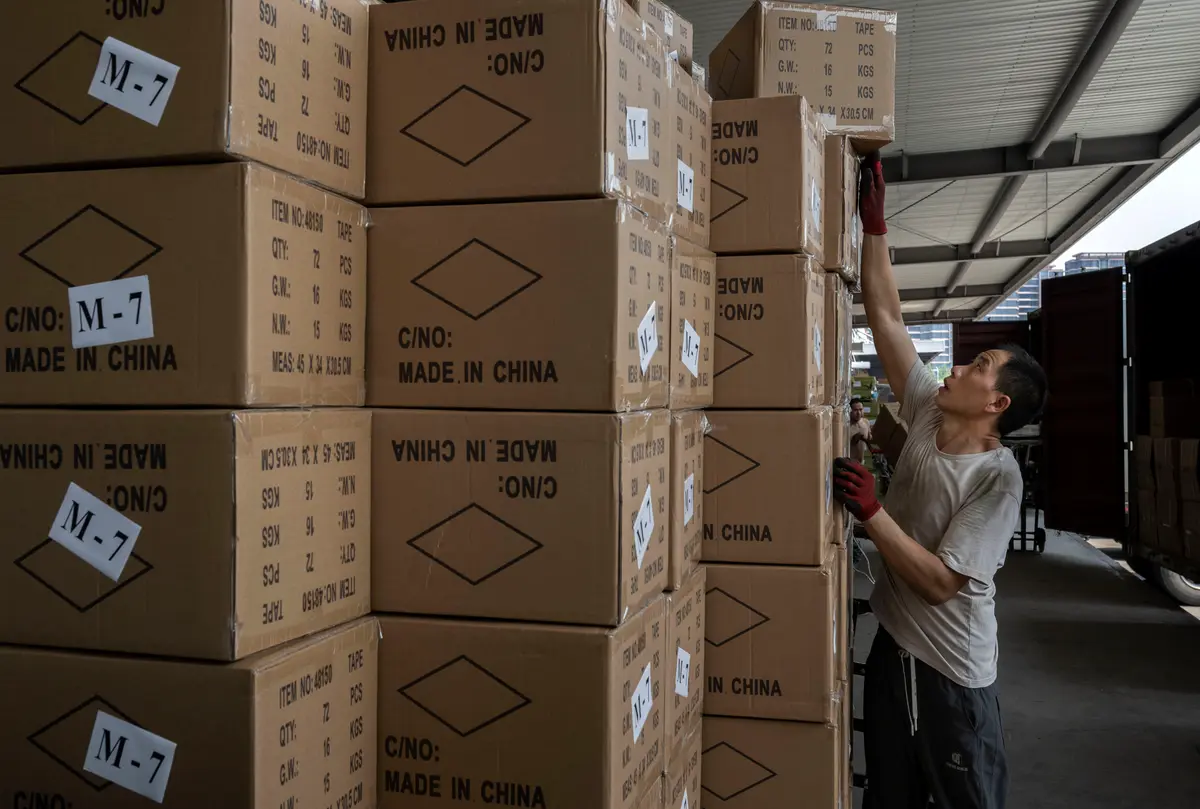
Китай больше не считает казначейские облигации неприкосновенными
Китай так долго накапливал казначейские облигации США, потому что получал огромные долларовые доходы от положительного сальдо торгового баланса и нуждался в ликвидных активах для их размещения.
Государственный долг США был очевидным и безопасным вложением, но сегодня Пекин ведёт себя иначе.
Однако есть, по крайней мере, ещё один фактор, который следует учитывать.
Данные Казначейства основаны в основном на данных о хранении ценных бумаг, но ценные бумаги, хранящиеся в третьих странах, могут не принадлежать фактическому владельцу из Китая. Само Министерство финансов предупреждает, что его данные не позволяют точно определить конечного владельца.
Это означает, что фактическая подверженность Пекина риску, связанному с долларом, может быть выше, чем указано в официальных данных. Тем не менее тенденция очевидна. Китай сокращает долю государственного долга США в своих официальных активах.
Примечательно, что эта тенденция усилилась после того, как в 2022 году США и их союзники заморозили российские резервы. Совет по международным отношениям зафиксировал резкое сокращение доли казначейских облигаций Китая в США после того, как США заморозили российские резервы.
У Китая есть причины для хеджирования
Пекин извлёк урок из опыта России: актив может быть финансово безопасным, но при этом подвержен политической уязвимости.
Если Вашингтон и его союзники могут обездвижить резервы крупного противника, то китайским политикам стоит задуматься о том, что может произойти с активами Китая во время будущего кризиса.
Это не значит, что Китай ожидает такого развития событий, но теперь это у него на слуху, и это даёт Пекину стимул снизить риск до того, как это станет необходимым.

Си Цзиньпин посылает сигнал Трампу?
Возможно. Трудно не обратить внимание на то, что события происходят в подходящий момент.
Президент Дональд Трамп и председатель КНР Си Цзиньпин недавно провели переговоры по вопросам торговли, энергетики, технологий и отношений Китая со странами, на которые распространяются санкции США.
Однако рычаги влияния Китая не ограничиваются финансами. Пекин доминирует в мировой переработке редкоземельных элементов и демонстрирует готовность использовать экспортный контроль в качестве рычага давления в переговорах с Вашингтоном.
В то же время Китай остаётся основным покупателем иранской нефти. По оценкам Министерства финансов США, Китай закупает около 90% иранского нефтяного экспорта, большая часть которого перерабатывается на независимых китайских нефтеперерабатывающих заводах.
Это порождает сложные стратегические отношения.
Более того, Китай сталкивается с собственными экономическими проблемами. Его внутренний рынок слаб, а положительное сальдо торгового баланса достигло рекордных показателей. В то же время федеральный долг США превышает $40 трлн, и страна продолжает испытывать значительный бюджетный дефицит.
Такой огромный дефицит по отношению к доллару — ещё одна причина для Пекина диверсифицировать свои активы, что он и делает, причём весьма активно.
Он наращивает запасы золота, иностранной валюты, акций и ценных бумаг. Пекин также пытается удерживать больше капитала внутри Китая и продвигает международные транзакции, для которых не нужны доллары.
Вашингтону не стоит игнорировать эти шаги
Тем не менее у США по-прежнему есть огромные финансовые преимущества перед Китаем.
Например, в первом квартале 2026 года на долю доллара приходилось 57,13% мировых валютных резервов. Таким образом, сокращение казначейских облигаций Китая не означает, что мир отказывается от доллара. На самом деле в июле иностранные инвесторы продолжали вкладывать значительные средства в ценные бумаги США.
В течение месяца иностранные резиденты вложили в ценные бумаги и банковские активы США $83,7 млрд, а иностранные вложения в казначейские векселя увеличились на $38,8 млрд.
Может ли Китай использовать казначейские облигации в качестве оружия?
Таким образом, Китай снижает свою зависимость от казначейских облигаций США, но мир их не сбрасывает.
Тем не менее поведение Пекина по-прежнему имеет значение, поскольку Китай — одна из крупнейших экономик мира и один из важнейших стратегических конкурентов Америки.
Однако нет никаких публичных доказательств того, что сокращение закупок казначейских облигаций является ответной мерой на действия США в отношении Ирана, Венесуэлы или Панамы.
Скорее, это часть более масштабных усилий по снижению стратегической уязвимости.
Теоретически да. Китай мог бы продать большое количество казначейских облигаций. Это могло бы привести к росту доходности, увеличению стоимости заимствований в США и дестабилизации финансовых рынков.
Но массовая ликвидация снизила бы стоимость казначейских облигаций, которыми всё ещё владеет Китай. Кроме того, это могло бы привести к укреплению юаня, что сделало бы китайский экспорт дороже.
Это даёт Пекину мощный стимул к постепенной диверсификации, а не к финансовой атаке. Китай явно хочет, чтобы мир стал менее зависимым от доллара.
Но это не значит, что он может его заменить.
Мнения, выраженные в этой статье, принадлежат автору и не обязательно отражают точку зрения The Epoch Times.
__________
Чтобы оперативно и удобно получать все наши публикации, подпишитесь на канал Epoch Times Russia в Telegram